预见2020 《中国建筑石材产业全景图谱》(附规模、发展现状、竞争、趋势等)
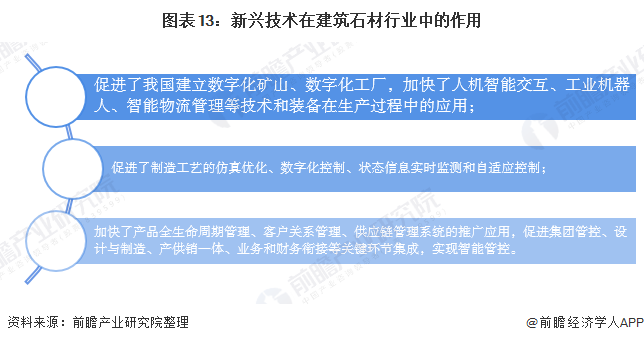
一、引言\n\n建筑石材产业作为建材工业的重要组成部分,涵盖花岗岩、大理石、石灰石、板岩等天然石材的开采、加工与应用,广泛服务于建筑装饰、市政工程、园林景观等领域。2020年是承前启后的关键节点,梳理中国建筑石材产业的规模、现状、竞争格局与趋势,对行业参与者具有重要参考价值。\n\n二、产业规模\n\n中国是全球最大的石材生产国和消费国。据相关行业数据,2019年我国石材行业规模以上企业主营业务收入约3000亿元,石材产量(荒料及板材折算)位居世界前列。石材消费主要集中在华东、华南和华北地区,其中福建水头、广东云浮、山东莱州是重要的产业集群地。出口方面,中国石材及制品年出口额长期保持在数十亿美元量级,主要销往美国、韩国、日本及东南亚市场;进口以高档大理石荒料和板材为主,来自意大利、土耳其、希腊、伊朗等国。\n\n三、发展现状\n\n1. 产业结构持续调整。环保政策趋严推动矿山整治,部分地区小型矿山关停整合,荒料供应趋紧,倒逼加工企业向规模化、精细化转型。\n\n2. 加工技术升级。数控绳锯、红外线桥切机、自动磨机等设备普及,薄板、复合板、异型加工能力提升,石材产品附加值有所提高。\n\n3. 绿色转型加速。粉尘治理、废水循环利用、废石综合利用成为行业准入的基本要求,部分龙头企业建成绿色矿山和清洁生产示范线。\n\n4. 市场需求分化。房地产竣工面积增速放缓对传统工程用石形成压力,但存量房改造、市政景观、文旅项目及家装市场对石材的需求保持一定韧性。\n\n5. 国际贸易摩擦影响显现。中美贸易摩擦对石材出口美国形成一定冲击,企业加快开拓“一带一路”沿线市场。\n\n四、竞争格局\n\n行业集中度总体偏低,呈现“大行业、小企业”特征。规模以上企业数千家,但龙头企业市场份额有限。福建水头聚集了大量贸易与加工企业,形成集散优势;广东云浮侧重板材加工与出口;山东莱州以花岗岩开采加工见长。竞争层次上,高端市场由具备矿山资源、品牌和设计能力的企业占据,中低端市场同质化竞争激烈,价格战时有发生。行业内代表性企业包括环球石材、高时石材、康利石材、万里石等,在资源掌控、工程渠道和品牌建设方面具有相对优势。\n\n五、发展趋势\n\n1. 绿色化。矿山综合治理与清洁生产将持续推进,绿色石材产品认证和碳足迹管理有望成为新的竞争维度。\n\n2. 智能化。数字化矿山、智能切板、柔性生产线将逐步推广,提升出材率和交付效率。\n\n3. 品牌化与设计化。面向家装和商业空间,石材企业与设计师渠道融合加深,整体解决方案和品牌溢价成为方向。\n\n4. 集群化与园区化。各地推动石材加工企业入园集中管理,统一治污、统一物流,产业集群效应进一步凸显。\n\n5. 市场多元化。内需方面受益于城市更新与乡村振兴相关建设;外需方面依托“一带一路”拓展新兴市场,降低对单一市场的依赖。\n\n六、\n\n2020年的中国建筑石材产业处于环保约束强化、结构深度调整的关键阶段。规模优势依然稳固,但增长动力正从量的扩张转向质的提升。企业需在资源合规、绿色生产、技术升级与品牌建设上持续投入,方能在竞争加剧与市场分化中把握主动。\n\n(注:文中规模数据为行业公开信息综合估算,具体以官方统计及权威机构发布为准。)
[网络推广]
了解石材行业最新动态与《中国建筑石材产业全景图谱》详细内容,欢迎关注行业专题页面,获取产业规模、竞争格局与趋势分析的深度解读。
如若转载,请注明出处:http://www.kuihuawangluo.com/product/115.html
更新时间:2026-11-21 01:09:15